STF decide que crédito presumido de ICMS não entra no PIS/Cofins
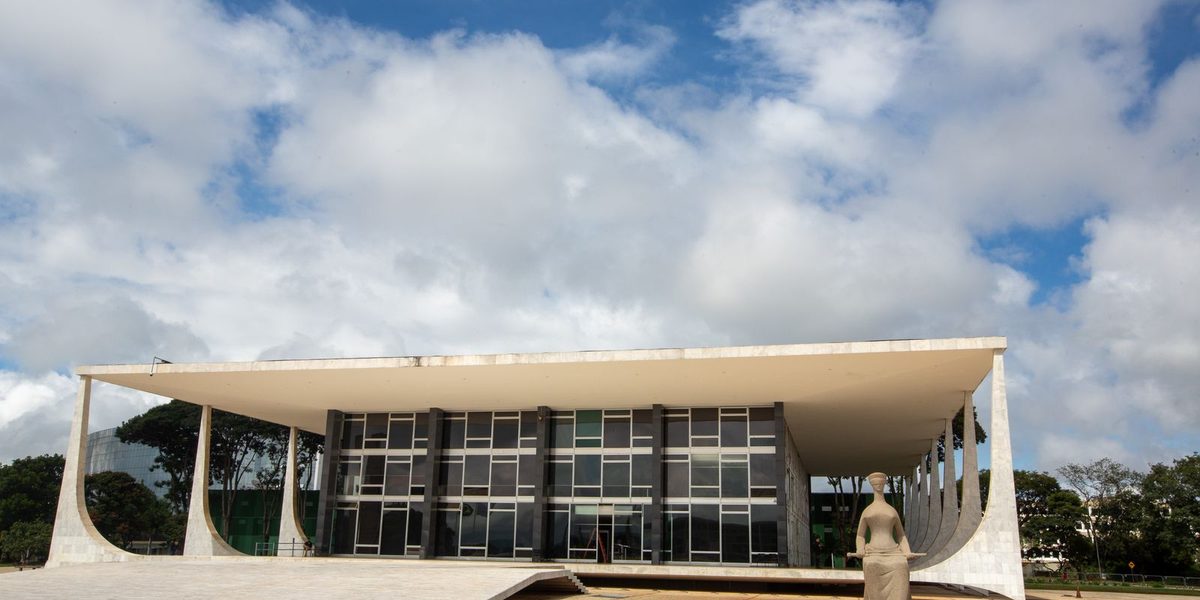
O Supremo Tribunal Federal decidiu que o crédito presumido de ICMS não pode entrar na base de cálculo do PIS e da Cofins. Por 7 votos a 4, o plenário entendeu que esses créditos não fazem parte da receita nem do faturamento das empresas e, por isso, não podem ser alvo de tributação.
O caso tramitava no Supremo desde 2014.
O que é crédito presumido, em termos simples
O crédito presumido é um benefício fiscal concedido pelos governos estaduais e pelo Distrito Federal. Na prática, o estado permite que a empresa abata um valor do ICMS que teria a pagar — reduzindo o imposto devido para atrair ou manter aquela atividade no território.
A discussão no Supremo era sobre a natureza desse valor. A União sustentava que, ao deixar de pagar parte do imposto, a empresa teria um ganho e esse ganho deveria compor a base do PIS e da Cofins, que são contribuições federais sobre receita.
As empresas argumentavam o contrário: não se trata de dinheiro que entra, e sim de imposto estadual que deixa de sair. Não é receita — é renúncia fiscal do estado.
Foi essa a leitura que prevaleceu.
A tese fixada
Ao final do julgamento, o STF definiu a seguinte tese jurídica: "Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS".
A Corte negou recurso da União que contestava decisão do Tribunal Regional Federal da 4ª Região, sediado em Porto Alegre, que já havia entendido que os créditos constituem renúncia fiscal e não podem ser tributados.
O entendimento deverá ser aplicado em todos os processos em tramitação no país sobre o assunto — é o efeito prático de uma tese fixada em julgamento com repercussão geral: tribunais de instâncias inferiores passam a seguir a mesma orientação, sem precisar rediscutir o mérito caso a caso.
O que muda para as empresas e para o governo
Para as empresas beneficiadas por incentivos estaduais de ICMS — típicos de indústrias instaladas fora dos grandes centros, justamente onde os estados disputam investimento —, a decisão retira uma camada de tributação federal sobre um benefício que já era, por definição, uma abdicação de receita pública.
Para a União, há impacto nas contas federais, já que parte do que era arrecadado deixa de sê-lo e processos pendentes tendem a ser decididos no mesmo sentido.
O julgamento também encerra uma disputa de mais de uma década. Casos tributários desse tipo costumam se arrastar porque envolvem milhares de ações idênticas espalhadas pelo país, à espera de uma definição do Supremo que valha para todas de uma vez — o que acaba de acontecer.
Leia também
 Economia
Produção de veículos tem o melhor setembro desde 2014, diz Anfavea
 Economia
Leilão do Eco Invest atrai quase R$ 50 bilhões para projetos verdes
 Economia
Faturamento da indústria cai 3,5% em agosto, segunda queda seguida
 Economia